Рынок полиэтиленовой упаковки megaplast24.ru остаётся одним из самых востребованных сегментов тары в России. Её ценят за лёгкость, прочность, низкую стоимость и универсальность. Несмотря на экономические колебания и ужесточение экологического регулирования, отрасль демонстрирует устойчивый рост.
В этой статье мы разберём ключевые показатели отрасли, основные тренды, влияющие на спрос, и составим прогноз развития до 2030 года.
- Объём рынка и динамика производства
- Структура рынка по типам полимеров
- Гибкая упаковка как основной драйвер
- Ключевые тренды отрасли
- Переход на мономатериалы
- Снижение продуктовых потерь
- Автоматизация логистики
- Рост сегмента готовой еды
- Регуляторное давление и экологические инициативы
- Импортозамещение и локализация
- Ценовые тенденции
- Графическая диаграмма: динамика рынка пластиковой упаковки
- Прогноз развития до 2030 года
- FAQ: часто задаваемые вопросы о рынке полиэтиленовой упаковки
- Заключение
Объём рынка и динамика производства
По данным аналитических агентств, российский рынок пластиковой упаковки в натуральном выражении оценивался в 1,77 млн тонн в 2025 году. Ожидается, что к 2030 году этот показатель достигнет 2,50 млн тонн при среднегодовом темпе роста 7,15%.
Такой прогноз базируется на стабильном внутреннем спросе со стороны пищевой промышленности, ритейла и электронной коммерции. Отдельного внимания заслуживает сегмент производства мешков и сумок из полимеров этилена.
По итогам 2025 года в России было выпущено 46,4 млрд штук такой продукции. Это на 3,9% больше, чем в 2024 году, и на 20,9% превышает уровень 2022 года. Среднегодовой темп роста за период 2022–2025 годов составил 6,5%, что подтверждает устойчивое расширение производственной базы.
Лидерами по выпуску полимерных мешков и сумок являются Центральный, Южный и Приволжский федеральные округа. Концентрация производств в этих регионах объясняется близостью к нефтехимическим кластерам и крупным потребительским рынкам.
Структура рынка по типам полимеров
Полиэтилен занимает доминирующее положение среди материалов для упаковки. По данным на 2025 год, его доля в структуре российского рынка пластиковой упаковки составила 28,42%. Высокая доля обусловлена развитой сырьевой базой: крупные нефтехимические комплексы обеспечивают стабильные поставки полиэтилена высокого и низкого давления.
Полипропилен и полиэтилентерефталат также широко используются, но их доля несколько ниже. При этом сегмент биоразлагаемых и биооснованных полимеров демонстрирует самые высокие темпы роста — 8,74% в год. Это связано с ужесточением требований к переработке отходов и стремлением производителей снизить платежи по расширенной ответственности производителей.
| Тип полимера | Доля рынка, 2025 г. | Прогноз роста, CAGR 2026-2031 |
|---|---|---|
| Полиэтилен (PE) | 28,42% | Стабильный |
| Полипропилен (PP) | 22,15% | 5,2% |
| Полиэтилентерефталат (PET) | 18,30% | 4,8% |
| Биоразлагаемые полимеры | Растущая | 8,74% |
| Переработанный полиэтилен | Растущая | 9,84% |
Гибкая упаковка как основной драйвер
Гибкая полиэтиленовая упаковка занимает более половины рынка — 54,43% в 2025 году. Её доля продолжает расти со среднегодовым темпом 7,76%. Такой динамике способствуют несколько факторов: рост электронной коммерции, развитие доставки готовой еды и увеличение спроса на фасованные продукты. Гибкие форматы выигрывают за счёт меньшего веса и стоимости по сравнению с жёсткой тарой. Лёгкие мешки, плёнки и пакеты требуют меньше материала, что снижает логистические расходы и углеродный след.
Для производителей это означает экономию, для потребителей — удобство. Пандемия ускорила рост доставки и онлайн-торговли, что привело к взрывному спросу на курьерские пакеты и упаковочные материалы. Хотя пик бурного роста уже пройден, сегмент электронной коммерции продолжает расти темпами до 21% в год.
Ключевые тренды отрасли
Современный рынок полиэтиленовой упаковки развивается под влиянием нескольких устойчивых тенденций. Понимание этих трендов помогает производителям и закупщикам планировать свою деятельность.
Переход на мономатериалы
Экологическая повестка стимулирует отказ от многокомпонентной упаковки в пользу моноструктур, которые легче поддаются переработке. Например, для охлаждённых продуктов всё чаще используют полипропиленовые лотки с покрывной плёнкой, а для молочной продукции — литьевые стаканы с вплавляемой этикеткой. Готовность таких решений оценивается экспертами как 100%.
Снижение продуктовых потерь
Барьерная упаковка позволяет увеличить сроки годности продуктов, что особенно важно для развития дальних географий доставки. Потери в цепочке от сельхозпроизводства до потребления могут достигать 30%, и упаковка с улучшенными барьерными свойствами помогает их сократить.
Автоматизация логистики
Растущий тренд на автоматизацию складских процессов увеличивает потребность в полимерных решениях для логистической упаковки: паллетах, ящиках, оборотной таре. Это открывает новые ниши для производителей.
Рост сегмента готовой еды
Объёмы производства готовых блюд увеличиваются на 25–30% ежегодно, что стимулирует спрос на полимерную упаковку для фасовки и доставки.
Регуляторное давление и экологические инициативы
Государственное регулирование становится всё более значимым фактором для отрасли.
С 2025 года ужесточены платежи по расширенной ответственности производителей (РОП), а также введены поэтапные запреты на 28 одноразовых товаров. Переход на моноструктуры позволяет производителям снизить ставку экосбора.
Ожидается, что к 2027 году повышающий коэффициент для перерабатываемой упаковки снизится с 5 до 4, что даст экономию около 20% на 1 кг упаковки в платеже РОП. Это создаёт экономический стимул для инвестиций в перерабатываемые решения. Параллельно развивается инфраструктура переработки. Новые заводы по переработке полимеров в Московской области и Краснодарском крае должны почти удвоить поставки пищевого rPET и rPE к 2030 году.
Импортозамещение и локализация
После 2022 года структура поставок упаковки и сырья существенно изменилась. Доля импорта мономатериальной упаковки оценивается в 35–40% от общего потребления. Основные поставщики — Китай (40–45% импорта), Турция (15–20%) и Беларусь (10–15%). Доля европейских стран сократилась с более чем 30% до 10–15%.
Одновременно растёт внутреннее производство. Крупнейший российский нефтехимический холдинг СИБУР расширяет мощности по выпуску полиолефинов, обеспечивая отечественных переработчиков сырьём. Это снижает зависимость от импортных поставок и стабилизирует цены. Однако сохраняется дефицит современных линий для производства высокобарьерных плёнок.
Многие российские конвертеры не могут выпускать упаковку, соответствующую строгим требованиям по кислородо- и влагопроницаемости, без использования многокомпонентных ламинатов. Для решения этой проблемы анонсировано несколько проектов по установке новых линий в 2026–2027 годах.
Ценовые тенденции
Стоимость полиэтиленовой упаковки зависит от цен на сырьё, логистических расходов и баланса спроса и предложения.
В конце 2025 года отраслевые ассоциации фиксировали попытки производителей упаковки повысить отпускные цены на 10–35%. Причиной назывался рост мировых котировок полиэтилена на 30–50% из-за перебоев поставок. Однако представители пищевой промышленности отмечали, что на внутреннем рынке цены на полимеры в конце года были стабильными или даже снижались. Это вызвало вопросы о обоснованности резкого повышения и привело к обращению в Федеральную антимонопольную службу. В долгосрочной перспективе локализация сырьевой базы должна сгладить ценовые колебания.
Отечественные производители полиэтилена обеспечивают внутренний рынок, что снижает зависимость от валютных колебаний и импортных пошлин.
Графическая диаграмма: динамика рынка пластиковой упаковки
Для наглядного представления динамики развития рынка пластиковой упаковки в России до 2030 года приведена диаграмма на основе данных аналитических агентств.
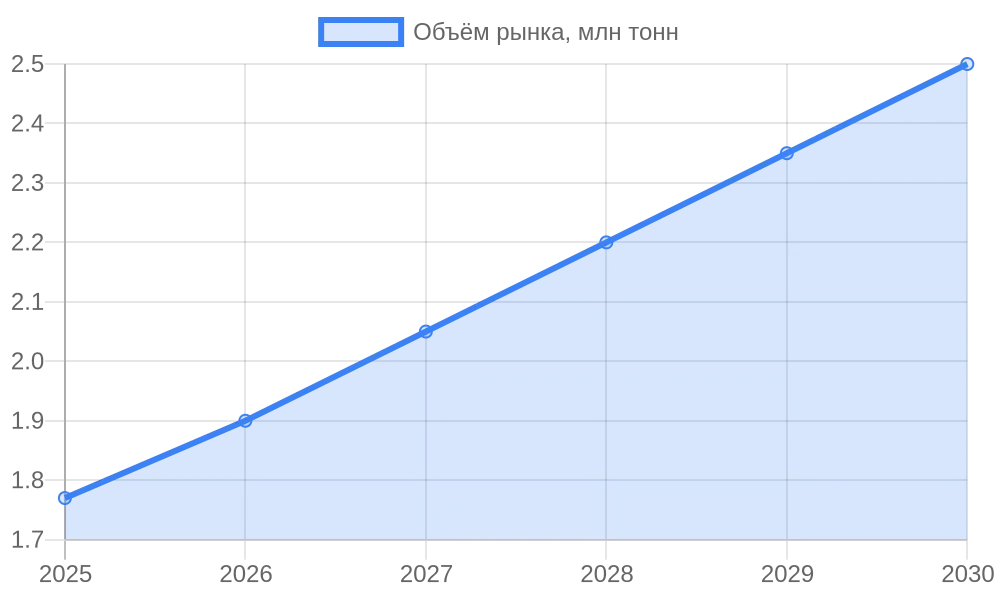
Как видно из диаграммы, рынок демонстрирует стабильный рост на протяжении всего прогнозного периода.
Среднегодовой темп роста составляет около 7%, что соответствует общемировым тенденциям развития полимерной упаковки.
Прогноз развития до 2030 года
По оценкам аналитиков, российский рынок пластиковой упаковки будет расти умеренными темпами — до 2% в год в натуральном выражении после 2025 года. Однако отдельные сегменты покажут более высокую динамику. Гибкая упаковка сохранит лидерство, особенно в сегментах электронной коммерции и готовой еды. Переработанные полимеры будут расти на 9,84% в год, биоразлагаемые — на 8,74%.
Жёсткая упаковка будет развиваться за счёт замещения металлической тары и стекла в логистике и промышленности. Ключевыми факторами роста останутся: увеличение спроса на фасованные продукты, развитие онлайн-торговли, автоматизация складов и ужесточение экологических требований, стимулирующее переход на перерабатываемые форматы.
Специалисты компании Мегапласт считают, что дальнейшее развитие рынка полиэтиленовой упаковки в России будет определяться способностью производителей адаптироваться к экологическим требованиям и предлагать решения, соответствующие растущему спросу на перерабатываемые и мономатериальные форматы упаковки.
FAQ: часто задаваемые вопросы о рынке полиэтиленовой упаковки
1. Какой объём производства полимерных мешков и сумок в России?
2. Какие полимеры используются чаще всего для упаковки?
3. Что такое мономатериальная упаковка и почему она важна?
4. Как электронная коммерция влияет на рынок упаковки?
5. Какие регионы лидируют по производству полимерных мешков?
6. Что происходит с ценами на полиэтиленовую упаковку?
7. Какие экологические требования влияют на отрасль?
8. Каков прогноз роста рынка до 2030 года?
Заключение
Российский рынок полиэтиленовой упаковки демонстрирует устойчивость и адаптивность. Несмотря на внешние вызовы, производство растёт, а структура ассортимента смещается в сторону более экологичных и перерабатываемых решений. Гибкая упаковка остаётся локомотивом отрасли, поддерживаемая электронной коммерцией и спросом на фасованные продукты.
К 2030 году рынок достигнет 2,5 млн тонн, а ключевыми драйверами станут импортозамещение, автоматизация логистики и переход на моноструктуры.
Статья носит информационный характер и обобщает данные аналитических агентств о рынке полиэтиленовой упаковки в России. Конкретные показатели могут отличаться в зависимости от методологии исследований и динамики рыночной конъюнктуры.